
В сентябре 2026 года правила игры для гривневых сбережений снова изменились. 17 сентября Национальный банк повысил учетную ставку до 16% после того, как потребительская инфляция в августе ускорилась до 8,1% в годовом выражении. Часть банков уже поднимает ставки по вкладам, а на аукционе Министерства финансов 15 сентября годовые облигации внутреннего государственного займа размещали под 15,17%.
Старая привычка «положить и забыть» больше не работает так, как десять лет назад. С процентов по банковскому вкладу автоматически удерживают 18% налога на доходы физических лиц и 5% военного сбора — вместе 23%. С апреля 2026 года покупка государственных облигаций через приложение «Дія» облагается комиссией 0,2%. Тому, кто хочет приумножить деньги, нужно учитывать не только рекламную ставку, но и налог, инфляцию и срок, на который можно отложить сумму.
Ниже — механизм, а не мотивационная история. Речь идет о доступных инструментах для человека с небольшим доходом: срочный депозит в банке с лицензией НБУ и облигации внутреннего государственного займа, в том числе военные. Без спекуляций и без обещаний «удвоить за месяц».
Почему обычной депозитной книжки недостаточно?
Приумножить деньги — значит не просто сохранить номинал, а увеличить покупательную способность. Если 20 тысяч гривен лежат наличными или на карте с почти нулевым процентом, за год при инфляции около 8% на них можно купить заметно меньше того же набора товаров. Номинал не изменился — изменилась стоимость жизни.
Банковский вклад увеличивает номинал на проценты, но с начисленного дохода государство забирает 23%. Вклад под 13% годовых после налогов дает около 10% «на руки». Если инфляция держится около 8%, реальный прирост скромный. Если ставка по карте 2–3%, счет уже проигрывает росту цен.
Важно. Пока действует военное положение и еще три месяца после его отмены Фонд гарантирования вкладов физических лиц возмещает вклады в банках-участниках в полном размере вместе с начисленными процентами. После этого переходного периода гарантия составит не менее 600 тысяч гривен на одного вкладчика в одном банке. Сама гарантия защищает от банкротства банка, но не от инфляции.
Для жителя Ужгорода, Мукачево или Хуста это выглядит так: зарплата или подработка приходят на карту, часть оседает «про запас», а через год на тот же ремонт или зимнее топливо уже не хватает. Деньги не исчезли — их съела разница между ростом цен и тем, что счет почти не работает.
Что это означает для вас
Повышение учетной ставки до 16% должно подтолкнуть банки снова платить больше по гривневым вкладам. Проверять стоит не только «самый высокий процент в рекламе», но и чистую доходность после 23% налогов и возможность забрать деньги без штрафа, если они понадобятся раньше.
Как выбрать первый канал для накоплений: депозиты и облигации?
Для старта остаются два понятных инструмента. Первый — срочный депозит в банке с банковской лицензией. Второй — облигации внутреннего государственного займа (ОВГЗ): государство занимает деньги на фиксированный срок и платит купон или погашает бумагу в определенную дату. Номинал одной облигации — 1 000 гривен.
По состоянию на середину сентября 2026 года крупные банки часто держат гривневые вклады на 12 месяцев около 12–13% годовых, тогда как отдельные меньшие учреждения рекламируют до 17,5%. Среднее предложение на рынке, по сводке портала «Минфин», для срока 6–12 месяцев в основном находится в диапазоне примерно 13,5–16,5%. Минимальная сумма во многих программах — от 1 000 гривен, онлайн иногда еще ниже. Для оформления нужны паспорт и регистрационный номер учетной карточки налогоплательщика; в отделениях ПриватБанка и Ощадбанка в Ужгороде этого обычно достаточно, если клиент уже идентифицирован.
ОВГЗ отличаются налогом. Доход физического лица по ним не облагается ни НДФЛ, ни военным сбором. Поэтому бумага с доходностью около 15% может дать больше «на руки», чем депозит с такой же ставкой в рекламе. Купить военные облигации можно в «Дії» через партнера — среди них Sense Bank, Укргазбанк и лицензированные компании вроде ICU и КИНТО. Комиссия сервиса — 0,2% от суммы. Бумаги появляются на счете в ценных бумагах обычно за 1–3 рабочих дня.
| Параметр | Срочный депозит | ОВГЗ (военные) |
|---|---|---|
| Ориентировочная ставка, сентябрь 2026 | 12–17,5% годовых до налогов | около 15–16% годовых |
| Налог с дохода | 18% НДФЛ + 5% военный сбор | не удерживается |
| Минимальный вход | часто от 1 000 грн | номинал 1 000 грн за штуку |
| Защита | ФГВФЛ (полное покрытие на время военного положения) | обязательство государства |
| Досрочный выход | по условиям договора, часто с потерей процентов | продажа на рынке, цена может быть ниже номинала |
| Где оформить из Закарпатья | приложение банка или отделение в Ужгороде, Мукачево, Хусте | «Дія» или банк-партнер без обязательной поездки в Киев |
Источники: Национальный банк Украины, Министерство финансов Украины, сентябрь 2026; средние ориентиры депозитных ставок — сводка minfin.com.ua по состоянию на 17 сентября 2026.
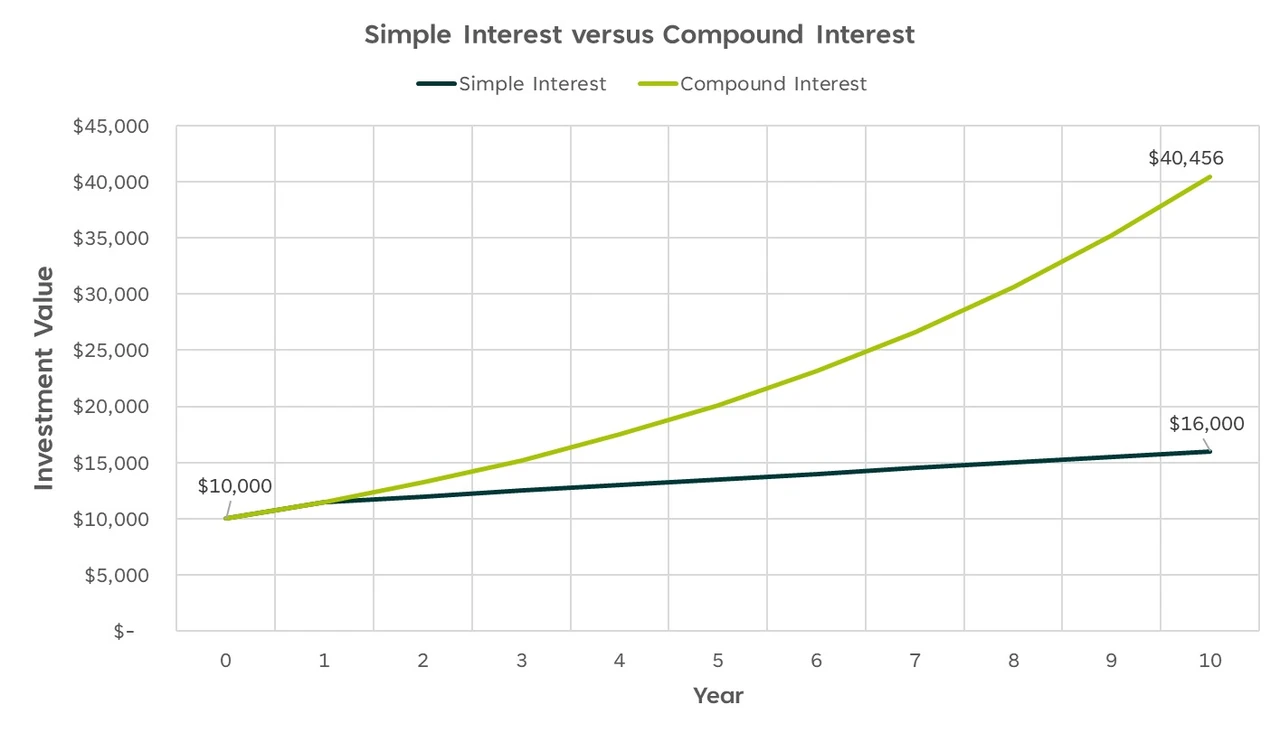
Простой процент считается от начальной суммы. 20 тысяч гривен под чистые 10% годовых без реинвестирования за год дают 2 тысячи дохода. Более сложный эффект появляется лишь тогда, когда этот доход снова оставляют работать.
Что такое сложные проценты и почему они работают?
Сложные проценты — это начисление дохода не только на начальную сумму, но и на уже полученные проценты, если их не снимать. Механизм простой: после первого периода капитал больше, поэтому следующая порция процентов считается от большей базы. Время здесь важнее, чем разово «угадать ставку».
Пример на 20 тысячах гривен. Если чистая ставка после налогов близка к 10% и проценты ежегодно добавляются к вкладу, через 5 лет получится около 32 тысяч, через 10 — около 52 тысяч. Те же 20 тысяч под простые 10% без реинвестирования за 5 лет дали бы лишь 30 тысяч. Разница — именно «проценты на проценты», а не магия рынка.
Для ОВГЗ логика та же, если купон не тратить, а покупать следующие бумаги. При условно постоянной доходности около 15% без налога 20 тысяч за 5 лет реинвестирования приближаются к 40 тысячам. Это иллюстрация, а не прогноз: ставки меняются на каждом аукционе, и зафиксировать сегодняшние 15,17% на десять лет одним кликом невозможно.
Результат зависит от трех вещей: чистой ставки после налогов, срока, в течение которого деньги действительно не трогают, и регулярности пополнения. Для семьи с невысоким доходом важнее не первый взнос в 100 тысяч, а привычка откладывать по 1–2 тысячи ежемесячно на уже открытый инструмент.
Как не попасться на спекуляцию и мошенничество?
Легальный депозит и ОВГЗ в 2026 году дают ориентировочно 10–16% годовых «на руки» в зависимости от инструмента. Все, что обещает «гарантированные» 30–50% за месяц или «закрытый клуб с доходностью как у банка, только втрое выше», не имеет отношения к этому механизму. Национальная комиссия по ценным бумагам и фондовому рынку ведет перечень сомнительных инвестпроектов — весной 2026 года в нем уже было около 470 позиций.
Распространенная ошибка выглядит буднично. В семейном чате появляется знакомый, который «уже вывел прибыль», и скриншот кабинета с красивой цифрой. Человек переводит 8–15 тысяч «на старт», потом еще раз, чтобы «не потерять бонус». Через несколько недель вывод блокируют, поддержка исчезает. В 2026 году схемы вроде платформ со вступительным взносом и заработком за рекрутинг снова собирали деньги на западе страны; возвращать такие суммы через суд долго и часто безрезультатно. Правильный шаг перед любым переводом — проверить, есть ли у учреждения лицензия НБУ или НКЦБФР, и сравнить обещанную ставку с депозитом крупного банка. Если разрыв в разы — это не «секретная возможность», а красный флаг.
Другие признаки: давление «сегодня последняя очередь», требование назвать код из смс, оплата на карту физического лица, отсутствие договора с реквизитами лицензиата. Банк и «Дія» такого не просят в мессенджере.
Что делать дальше
Если на карте уже лежит сумма, которую точно не потратят ближайшие три–шесть месяцев, на следующий рабочий день стоит открыть срочный вклад в своем банке через приложение. В Приват24 или кабинете Ощадбанка это занимает несколько минут; в отделении понадобятся паспорт и код налогоплательщика. Ориентировочный порог — от 1 000 гривен.
Если карточный банк платит заметно меньше 12% и сумма от 2–3 тысяч гривен может «полежать» год, имеет смысл сравнить чистую доходность вклада с военными облигациями в «Дії»: раздел о военных облигациях, партнер, подпись через Дія.Підпис, оплата с карты. На комиссию 0,2% заложить 20 гривен с каждых 10 тысяч. Зачисление — 1–3 рабочих дня.
Если деньги могут понадобиться внезапно — лекарства, дорога, ремонт крыши — не стоит запирать все на долгий срок без права пополнения и со штрафом за расторжение. Оставить часть на отдельном счете, а остальное разложить на депозит и, при желании, на несколько облигаций с разными датами погашения. Проверить условия конкретного договора перед подписью занимает один вечер и сохраняет больше, чем любое обещание «удвоить».



Добавить комментарий