
У вересні 2026 року правила гри для гривневих заощаджень знову змінилися. 17 вересня Національний банк підвищив облікову ставку до 16% після того, як споживча інфляція в серпні прискорилася до 8,1% у річному вимірі. Частина банків уже підтягує ставки за вкладами, а на аукціоні Міністерства фінансів 15 вересня річні облігації внутрішньої державної позики розміщували під 15,17%.
Стара звичка «покласти й забути» більше не працює так, як десять років тому. З відсотків за банківським вкладом автоматично знімають 18% податку на доходи і 5% військового збору — разом 23%. Від квітня 2026-го купівля державних облігацій через застосунок «Дія» має комісію 0,2%. Той, хто хоче примножити гроші, мусить рахувати не лише рекламну ставку, а й податок, інфляцію та строк, на який можна відкласти суму.
Нижче — механізм, а не мотиваційна історія. Йдеться про доступні канали для людини з невеликим доходом: строковий депозит у банку з ліцензією НБУ та облігації внутрішньої державної позики, зокрема військові. Без спекуляцій і без обіцянок «подвоїти за місяць».
Чому звичайна депозитна книжка недостатня?
Примножити гроші означає не просто зберегти номінал, а збільшити купівельну спроможність. Якщо 20 тисяч гривень лежать готівкою або на картці з майже нульовим відсотком, за рік при інфляції близько 8% ними можна купити помітно менше того самого набору товарів. Номінал не змінився — змінилася ціна життя.
Банківський вклад піднімає номінал на відсотки, але з нарахованого доходу держава забирає 23%. Вклад під 13% річних після податків дає близько 10% «на руки». Якщо інфляція тримається біля 8%, реальний приріст скромний. Якщо ставка на картці 2–3%, рахунок уже програє цінам.
Важливо. Під час дії воєнного стану і ще три місяці після його скасування Фонд гарантування вкладів фізичних осіб відшкодовує вклади в банках-учасниках у повному розмірі разом із нарахованими відсотками. Після цього перехідного періоду гарантія становитиме не менше 600 тисяч гривень на одного вкладника в одному банку. Сама гарантія захищає від банкрутства банку, але не від інфляції.
Для мешканця Ужгорода, Мукачева чи Хуста це виглядає так: зарплата чи підробіток приходять на картку, частина осідає «про запас», а через рік на той самий ремонт чи зимове пальне вже не вистачає. Гроші не зникли — їх з’їла різниця між зростанням цін і тим, що рахунок майже не працює.
Що це означає для вас
Підвищення облікової ставки до 16% має підштовхнути банки знову платити більше за гривневі вклади. Перевіряти варто не лише «найвищий відсоток у рекламі», а чисту дохідність після 23% податків і можливість забрати гроші без штрафу, якщо знадобляться раніше.
Як обрати перший канал для накопичень: депозити й облігації?
Для старту залишаються два зрозумілі інструменти. Перший — строковий депозит у банку з банківською ліцензією. Другий — облігації внутрішньої державної позики (ОВДП): держава позичає гроші на фіксований строк і платить купон або погашає папір у визначену дату. Номінал однієї облігації — 1 000 гривень.
Станом на середину вересня 2026 року великі банки часто тримають гривневі вклади на 12 місяців близько 12–13% річних, тоді як окремі менші установи рекламують до 17,5%. Середня пропозиція на ринку, за зведенням порталу «Мінфін», для строку 6–12 місяців переважно лежить у діапазоні орієнтовно 13,5–16,5%. Мінімальна сума в багатьох програмах — від 1 000 гривень, онлайн інколи ще нижча. Для оформлення потрібні паспорт і реєстраційний номер облікової картки платника податків; у відділеннях ПриватБанку та Ощадбанку в Ужгороді цього зазвичай достатньо, якщо клієнта вже ідентифіковано.
ОВДП відрізняються податком. Дохід фізичної особи за ними не обкладається ні ПДФО, ні військовим збором. Тому папір із дохідністю близько 15% може дати більше «на руки», ніж депозит із такою самою ставкою в рекламі. Купити військові облігації можна в «Дії» через партнера — серед них Sense Bank, Укргазбанк та ліцензовані компанії на кшталт ICU і КІНТО. Комісія сервісу — 0,2% від суми. Папери з’являються на рахунку в цінних паперах зазвичай за 1–3 робочі дні.
| Параметр | Строковий депозит | ОВДП (військові) |
|---|---|---|
| Орієнтовна ставка, вересень 2026 | 12–17,5% річних до податків | близько 15–16% річних |
| Податок із доходу | 18% ПДФО + 5% військовий збір | не утримується |
| Мінімальний вхід | часто від 1 000 грн | номінал 1 000 грн за штуку |
| Захист | ФГВФО (повне покриття на час воєнного стану) | зобов’язання держави |
| Достроковий вихід | за умовами договору, часто зі втратою відсотків | продаж на ринку, ціна може бути нижчою за номінал |
| Де оформити з Закарпаття | застосунок банку або відділення в Ужгороді, Мукачеві, Хусті | «Дія» або банк-партнер без обов’язкової поїздки до Києва |
Джерела: Національний банк України, Міністерство фінансів України, вересень 2026; середні орієнтири депозитних ставок — зведення minfin.com.ua станом на 17 вересня 2026.
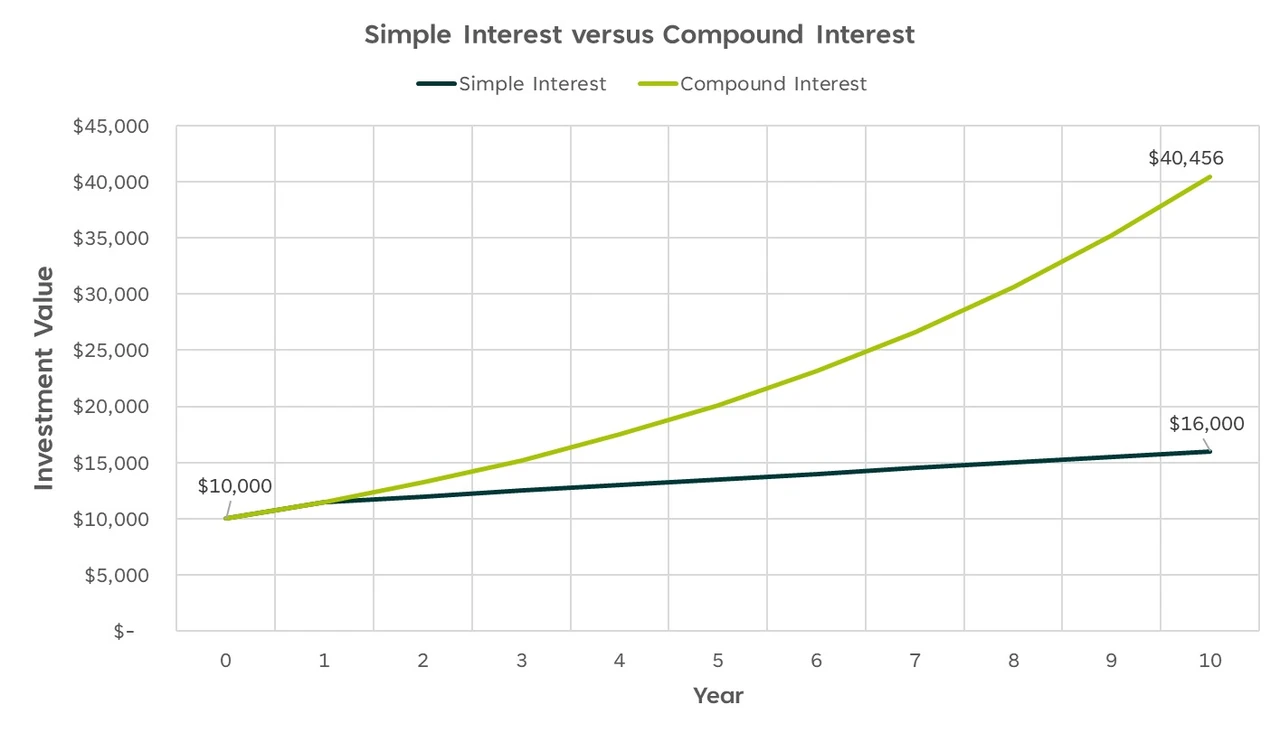
Простий відсоток рахується від початкової суми. 20 тисяч гривень під чисті 10% річних без реінвестування за рік дають 2 тисячі доходу. Складніший ефект з’являється лише тоді, коли цей дохід знову залишають працювати.
Що таке складні відсотки й чому вони працюють?
Складні відсотки — це нарахування доходу не лише на початкову суму, а й на вже отримані відсотки, якщо їх не знімати. Механізм простий: після першого періоду капітал більший, тож наступна порція відсотків рахується від більшої бази. Час тут важливіший за разове «вгадати ставку».
Приклад на 20 тисячах гривень. Якщо чиста ставка після податків близька до 10% і відсотки щороку додаються до вкладу, через 5 років вийде близько 32 тисяч, через 10 — близько 52 тисяч. Ті самі 20 тисяч під прості 10% без реінвестування за 5 років дали б лише 30 тисяч. Різниця — саме «відсотки на відсотки», а не магія ринку.
Для ОВДП логіка та сама, якщо купон не витрачати, а купувати наступні папери. За умовної сталої дохідності близько 15% без податку 20 тисяч за 5 років реінвестування наближаються до 40 тисяч. Це ілюстрація, а не прогноз: ставки змінюються на кожному аукціоні, і зафіксувати сьогоднішні 15,17% на десять років одним кліком неможливо.
Результат залежить від трьох речей: чистої ставки після податків, строку, протягом якого гроші справді не чіпають, і регулярності поповнення. Для родини з невисоким доходом важливіший не перший внесок у 100 тисяч, а звичка відкладати по 1–2 тисячі щомісяця на інструмент, який уже відкрито.
Як не впасти на спекуляцію й шахрайство?
Легальний депозит і ОВДП у 2026 році дають орієнтовно 10–16% річних «на руки» залежно від інструмента. Усе, що обіцяє «гарантовані» 30–50% за місяць або «закритий клуб із дохідністю як у банку, лише втричі вищою», не має відношення до цього механізму. Національна комісія з цінних паперів і фондового ринку веде перелік сумнівних інвестпроєктів — навесні 2026-го в ньому вже було близько 470 позицій.
Поширена помилка виглядає буденно. У сімейному чаті з’являється знайомий, який «уже вивів прибуток», і скріншот кабінету з красивою цифрою. Людина переказує 8–15 тисяч «на старт», потім ще раз, щоб «не втратити бонус». Через кілька тижнів виведення блокують, підтримка зникає. У 2026 році схеми на кшталт платформ із вступним внеском і заробітком за рекрутинг знову збирали гроші на заході країни; повертати такі суми через суд довго і часто безрезультатно. Правильний крок до будь-якого переказу — перевірити, чи є в установи ліцензія НБУ або НКЦПФР, і порівняти обіцяну ставку з депозитом великого банку. Якщо розрив у рази — це не «секретна можливість», а червоний прапор.
Інші ознаки: тиск «сьогодні остання черга», вимога назвати код із смс, оплата на картку фізичної особи, відсутність договору з реквізитами ліцензіата. Банк і «Дія» такого не просять у месенджері.
Що робити далі
Якщо на картці вже лежить сума, яку точно не витратять найближчі три–шість місяців, наступного робочого дня варто відкрити строковий вклад у своєму банку через застосунок. У Приват24 чи кабінеті Ощадбанку це займає кілька хвилин; у відділенні знадобляться паспорт і код платника податків. Орієнтовний поріг — від 1 000 гривень.
Якщо картковий банк платить помітно менше за 12% і сума від 2–3 тисяч гривень може «полежати» рік, має сенс порівняти чисту дохідність вкладу з військовими облігаціями в «Дії»: розділ про військові облігації, партнер, підпис через Дія.Підпис, оплата з картки. На комісію 0,2% закласти 20 гривень із кожних 10 тисяч. Зарахування — 1–3 робочі дні.
Якщо гроші можуть знадобитися раптово — ліки, дорога, ремонт даху — не варто замикати все на довгий строк без права поповнення і з штрафом за розірвання. Залишити частину на окремому рахунку, а решту розкласти на депозит і, за бажання, на кілька облігацій із різними датами погашення. Перевірити умови конкретного договору перед підписом займає один вечір і зберігає більше, ніж будь-яка обіцянка «подвоїти».




Залишити відповідь